হঠাৎ করে বড় অঙ্কের টাকার দরকার পড়েছে। হতে পারে ছেলেমেয়ের পড়াশোনা, নিজের ছোট ব্যবসা শুরু করার স্বপ্ন, বাড়ি কেনা, কিংবা অসুখের খরচ। হাতে টাকা নেই, আবার কার কাছে যাবেন, কোন কাগজ লাগবে, কোথায় আবেদন করবেন — কিছুই পরিষ্কার নয়। আমাদের অনেকেরই এই অভিজ্ঞতা আছে।
তাই এই লেখাটা। লোন কিভাবে পাওয়া যায়, সেটা একদম গোড়া থেকে, সহজ ভাষায়, ধাপে ধাপে বোঝাব। ব্যাংক থেকে লোন, অনলাইন লোন, সরকারি স্কিমের লোন, পশ্চিমবঙ্গের নিজস্ব প্রকল্প — সব এক জায়গায়। সঙ্গে থাকবে কী কী কাগজ লাগে, সিবিল স্কোর কেন এত জরুরি, আবেদন বাতিল হলে কী করবেন, আর ভুয়া লোন অ্যাপের ফাঁদ থেকে কীভাবে বাঁচবেন।
লেখাটা একটু বড় হবে, কারণ লোন নিয়ে অসম্পূর্ণ তথ্য মানেই ভবিষ্যতে বিপদ। আপনি চাইলে নিচের সূচি দেখে সরাসরি দরকারি অংশে চলে যেতে পারেন।
Table of Contents
লোন কী এবং কীভাবে কাজ করে
লোন বা ঋণ মানে একটা আইনি ও আর্থিক চুক্তি। ব্যাংক, নন-ব্যাংকিং ফিনান্সিয়াল কোম্পানি (NBFC) বা অন্য কোনো ঋণদাতা আপনাকে একটা নির্দিষ্ট অঙ্কের টাকা দেয়। বিনিময়ে আপনি কথা দেন, আসল টাকার সঙ্গে একটা নির্দিষ্ট হারে সুদ যোগ করে ভবিষ্যতে কিস্তিতে ফেরত দেবেন।
ব্যাংক কীভাবে লাভ করে, জানেন? সাধারণ মানুষের জমা রাখা টাকার একটা বড় অংশ ব্যাংক অন্যকে ধার দেয়। জমার ওপর ব্যাংক যে সুদ দেয়, আর ধারের ওপর যে সুদ নেয়, এই দুইয়ের ফারাকই ব্যাংকের আয়ের প্রধান উৎস। অর্থনীতির চাকা ঘোরে এই ধার দেওয়া-নেওয়াতেই।
লোন মঞ্জুর হলে ব্যাংক টাকা আপনার অ্যাকাউন্টে পাঠিয়ে দেয়। এটাকে বলে ডিসবার্সমেন্ট বা বিতরণ। তারপর প্রতি মাসে একটা নির্দিষ্ট অঙ্কের কিস্তি দিতে হয়, যার নাম EMI (Equated Monthly Installment)। এই কিস্তিতেই আসল ও সুদ দুটোই মেশানো থাকে।
লোনের মূল উপাদানগুলো সংক্ষেপে:
- আসল টাকা (Principal): ব্যাংক যে মূল অঙ্কটা ধার দিয়েছে।
- সুদের হার (Interest Rate): ধার নেওয়া টাকার ওপর বছরে ব্যাংকের চার্জ।
- মেয়াদ (Tenure): লোন শোধ করার সময়সীমা। কয়েক মাস থেকে শুরু করে ত্রিশ বছর পর্যন্ত হতে পারে।
- প্রসেসিং ফি: লোন অনুমোদনের প্রশাসনিক খরচ হিসেবে ব্যাংকের একবারের চার্জ।
সিকিউরড লোন আর আনসিকিউরড লোন
জামানত আছে কি নেই, তার ওপর ভিত্তি করে লোন দুই ভাগে ভাগ হয়।
সিকিউরড লোন: এখানে বাড়ি, জমি, সোনা বা ফিক্সড ডিপোজিটের মতো কিছু ব্যাংকের কাছে বন্ধক রাখতে হয়। আপনি লোন শোধ করতে না পারলে ব্যাংক ওই সম্পত্তি বিক্রি করে টাকা তুলে নিতে পারে। ঝুঁকি কম বলে সুদের হারও তুলনায় কম থাকে।
আনসিকিউরড লোন: এখানে কিছু বন্ধক রাখতে হয় না। পার্সোনাল লোন বা ক্রেডিট কার্ড লোন এর উদাহরণ। ব্যাংকের ঝুঁকি বেশি, তাই সুদও বেশি। আর এই ধরনের লোনে আপনার আয়ের স্থায়িত্ব এবং সিবিল স্কোরকেই সবচেয়ে বেশি গুরুত্ব দেওয়া হয়।
ফিক্সড রেট আর ফ্লোটিং রেট
ফিক্সড রেটে পুরো মেয়াদ জুড়ে সুদের হার একই থাকে। বাজারে সুদ ওঠানামা করলেও আপনার EMI বদলায় না। ভবিষ্যতের বাজেট ঠিক করতে এটা সুবিধাজনক।
ফ্লোটিং রেটে রিজার্ভ ব্যাংকের রেপো রেট বা ব্যাংকের নিজস্ব বেঞ্চমার্ক (যেমন EBLR বা MCLR) বদলালে আপনার সুদের হারও বদলায়। রেপো রেট বাড়লে EMI বা মেয়াদ বাড়ে, কমলে কমে।
মেয়াদের হিসেবে লোন শর্ট-টার্ম (এক থেকে তিন বছর) বা লং-টার্ম (পাঁচ থেকে ত্রিশ বছর) হতে পারে। কোনটা আপনার জন্য ঠিক, তা নির্ভর করে লোনের উদ্দেশ্য আর অঙ্কের ওপর।
ভারতে কত ধরনের লোন পাওয়া যায়
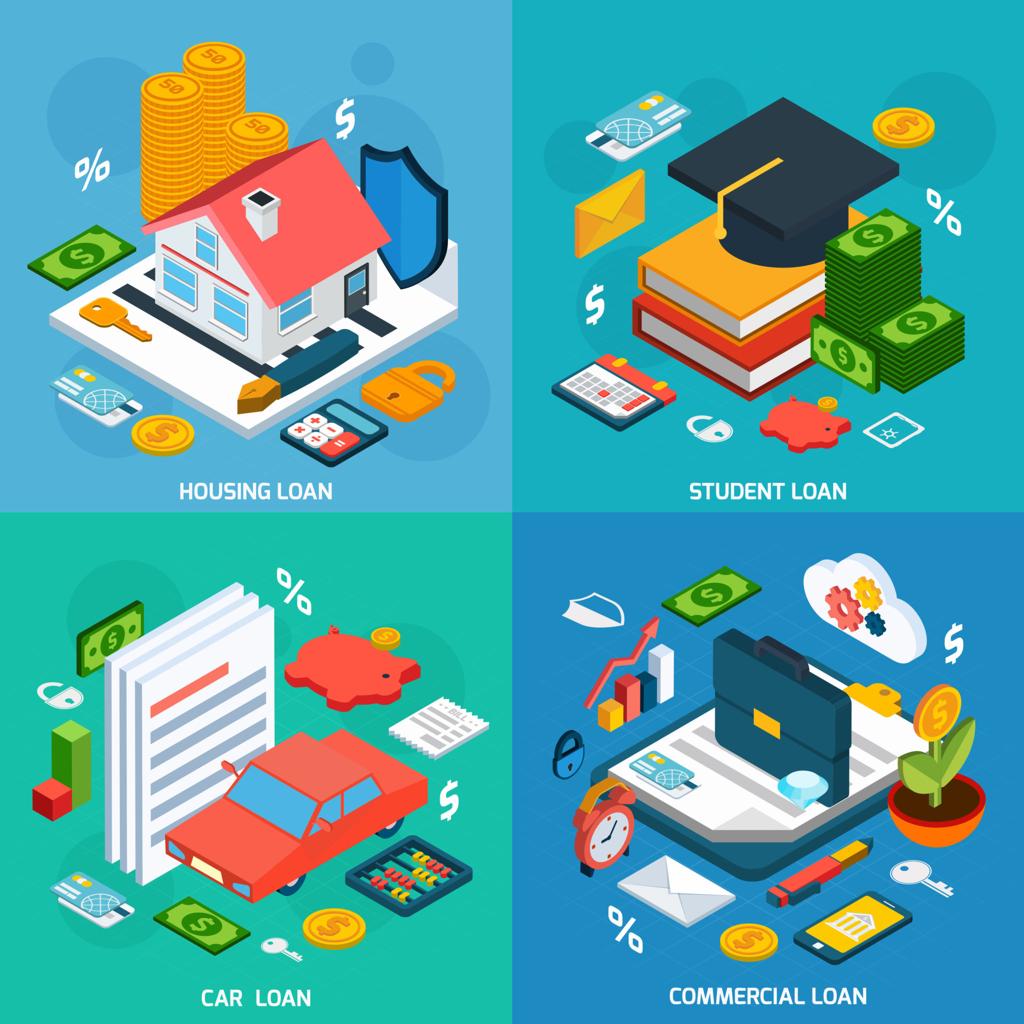
একেক প্রয়োজনের জন্য একেক রকম লোন আছে। কোন লোন আপনার জন্য মানানসই, সেটা বুঝতে নিচের তালিকাটা দেখে নিন।
ব্যক্তিগত প্রয়োজনের লোন
পার্সোনাল লোন: চিকিৎসা, বিয়ে, ভ্রমণ বা যেকোনো ব্যক্তিগত জরুরি প্রয়োজনে নেওয়া যায়। এটা আনসিকিউরড লোন, তাই নিয়মিত মাসিক আয় আর ভালো সিবিল স্কোর (সাধারণত ৭৫০ বা তার বেশি) লাগে। সুদের হার সাধারণত ১০.৫% থেকে ২৪% পর্যন্ত হতে পারে। শোধের মেয়াদ এক থেকে পাঁচ বছর, কিছু ক্ষেত্রে সাত বছর।
হোম লোন: বাড়ি কেনা, তৈরি বা সংস্কারের জন্য দীর্ঘমেয়াদি সিকিউরড লোন। পুরো লোন শোধ না হওয়া পর্যন্ত সম্পত্তিটা ব্যাংকের কাছে বন্ধক থাকে। সাধারণত ফ্লোটিং রেট চলে, যা ৮.৫% থেকে ১০.৫%-এর মধ্যে ঘোরে। মেয়াদ সর্বোচ্চ ত্রিশ বছর পর্যন্ত হতে পারে।
এডুকেশন লোন: দেশে বা বিদেশে উচ্চশিক্ষার খরচ মেটাতে। এর সবচেয়ে বড় সুবিধা মোরাটোরিয়াম পিরিয়ড। কোর্স চলার সময় ছাত্রছাত্রীকে কোনো কিস্তি দিতে হয় না। কোর্স শেষের ছয় থেকে বারো মাস পরে EMI শুরু হয়।
ভেহিকেল লোন: নতুন বা পুরোনো দু-চাকা ও চার-চাকার গাড়ি কেনার জন্য। এখানে গাড়িটাই জামানত হিসেবে কাজ করে (Hypothecation)।
গোল্ড লোন: সোনার গয়না বা মুদ্রা ব্যাংকে রেখে তাৎক্ষণিক টাকা পাওয়ার সবচেয়ে দ্রুত উপায়গুলোর একটা। সাধারণত সোনার মূল্যের ৭৫% পর্যন্ত লোন মেলে (Loan to Value বা LTV), বিশেষ ক্ষেত্রে ৮৫% পর্যন্ত।
লোন এগেইনস্ট প্রপার্টি (LAP): বাড়ি, ফ্ল্যাট বা বাণিজ্যিক জমি বন্ধক রেখে বড় অঙ্কের লোন। সম্পত্তির বাজারমূল্যের ৫০% থেকে ৭০% পর্যন্ত পাওয়া যায়, আর সুদ পার্সোনাল লোনের চেয়ে অনেকটাই কম।
কনজ্যুমার ডিউরেবল লোন: ফ্রিজ, টিভি বা স্মার্টফোনের মতো জিনিস কেনার জন্য, রিটেইল স্টোর বা ই-কমার্স প্ল্যাটফর্মে “নো-কস্ট EMI” হিসেবে।
লোন এগেইনস্ট স্যালারি: চাকরিজীবীদের স্যালারি অ্যাকাউন্টের বিপরীতে একধরনের ওভারড্রাফট সুবিধা, যা হঠাৎ টাকার দরকার মেটায়।
ব্যবসার লোন
বিজনেস লোন: নতুন ব্যবসা শুরু বা পুরোনো ব্যবসা বাড়ানোর জন্য। টার্ম লোন (যন্ত্রপাতি বা স্থায়ী সম্পদ কেনার জন্য) বা ওয়ার্কিং ক্যাপিটাল লোন, দুই রূপেই পাওয়া যায়। সাধারণত ব্যবসার কমপক্ষে দুই থেকে তিন বছরের ভিন্টেজ, ITR, GST রিটার্ন এবং লাভজনক ব্যালেন্স শিট লাগে।
ওয়ার্কিং ক্যাপিটাল লোন: কাঁচামাল কেনা বা কর্মীদের বেতন দেওয়ার মতো দৈনন্দিন খরচের জন্য। ক্যাশ ক্রেডিট (CC) বা ওভারড্রাফট (OD) রূপে মেলে।
এমএসএমই লোন: ক্ষুদ্র, কুটির ও মাঝারি শিল্পকে সাহায্য করতে তৈরি। সরকারের CGTMSE (Credit Guarantee Fund Trust for Micro and Small Enterprises) স্কিমের আওতায় ব্যাংকগুলো জামানত ছাড়াই এমএসএমই লোন দেয়, কারণ লোনের একটা বড় অংশের গ্যারান্টি সরকার নেয়।
মুদ্রা লোন (PMMY): মাইক্রো উদ্যোগের জন্য জামানতবিহীন লোন। এটা নিয়ে সরকারি স্কিমের অংশে বিস্তারিত বলছি।
কৃষি ও গ্রামীণ লোন
এগ্রিকালচারাল লোন: বীজ, সার, ট্রাক্টর কেনা বা সেচের ব্যবস্থা করার জন্য কৃষকদের লোন। কিসান ক্রেডিট কার্ড (KCC) দিয়ে কৃষকরা খুব কম সুদে এই লোন পান।
মাইক্রোফাইন্যান্স লোন: যাঁদের প্রথাগত ব্যাংকিংয়ে প্রবেশাধিকার কম, তাঁদের জন্য ছোট অঙ্কের লোন। রিজার্ভ ব্যাংকের নিয়ম অনুযায়ী, বার্ষিক তিন লক্ষ টাকা পর্যন্ত আয়ের পরিবারের সদস্যদের বিনা জামানতে এই লোন দেওয়া হয়।
সেলফ হেল্প গ্রুপ (SHG) লোন: গ্রামীণ অর্থনীতিতে মেয়েদের ক্ষমতায়নের বড় হাতিয়ার। দশ-কুড়ি জন মহিলা মিলে দল গড়েন, আর যৌথ দায়বদ্ধতার ভিত্তিতে ব্যাংক থেকে লোন পান। সেই টাকা তাঁরা নিজেদের ছোট ব্যবসায় কাজে লাগান।
ধাপে ধাপে লোন পাওয়ার পদ্ধতি
এবার আসল প্রশ্নে আসি: লোন কিভাবে পাওয়া যায়? লোন নেওয়ার তিনটে মূল রাস্তা আছে। অফলাইনে ব্যাংকে গিয়ে, অনলাইনে, আর সরকারি স্কিমের পোর্টালের মাধ্যমে।
অফলাইন পদ্ধতিতে (ব্যাংকের শাখায় গিয়ে)
১. শাখায় যান: নিকটবর্তী ব্যাংক শাখায় গিয়ে লোন অফিসার বা রিলেশনশিপ ম্যানেজারের সঙ্গে কথা বলুন। কত টাকা দরকার, কীসের জন্য, সেটা খুলে বলুন।
২. কাগজপত্রের তালিকা নিন: আপনার প্রয়োজন আর প্রাথমিক যোগ্যতা দেখে ব্যাংক আপনাকে দরকারি কাগজের একটা তালিকা দেবে।
৩. আবেদনপত্র জমা দিন: KYC, আয়ের প্রমাণ, ITR ইত্যাদি-সহ আবেদনপত্র জমা দিন।
৪. ফিল্ড ইনভেস্টিগেশন: ব্যাংকের প্রতিনিধি আপনার কর্মস্থল আর বাসস্থানের ঠিকানা সরেজমিনে যাচাই করবেন। তাই আবেদনে দেওয়া ঠিকানা আর ফোন নম্বর অবশ্যই ঠিকঠাক দেবেন।
৫. আন্ডাররাইটিং: ব্যাংকের আন্ডাররাইটিং টিম আপনার সিবিল স্কোর, ক্রেডিট হিস্ট্রি আর লোন শোধের ক্ষমতা (FOIR) মূল্যায়ন করে।
৬. স্যাংশন ও ডিসবার্সমেন্ট: সব ঠিক থাকলে লোন স্যাংশন হয়। আইনি কাগজপত্র সম্পূর্ণ হলে টাকা আপনার অ্যাকাউন্টে আসে।
অনলাইন পদ্ধতিতে
গত কয়েক বছরে অনলাইনে লোন পাওয়া অনেক দ্রুত হয়ে গেছে। ব্যাংকের অফিশিয়াল ওয়েবসাইট, মোবাইল ব্যাংকিং অ্যাপ বা অনুমোদিত ফিনটেক প্ল্যাটফর্মে গিয়ে সরাসরি আবেদন করা যায়।
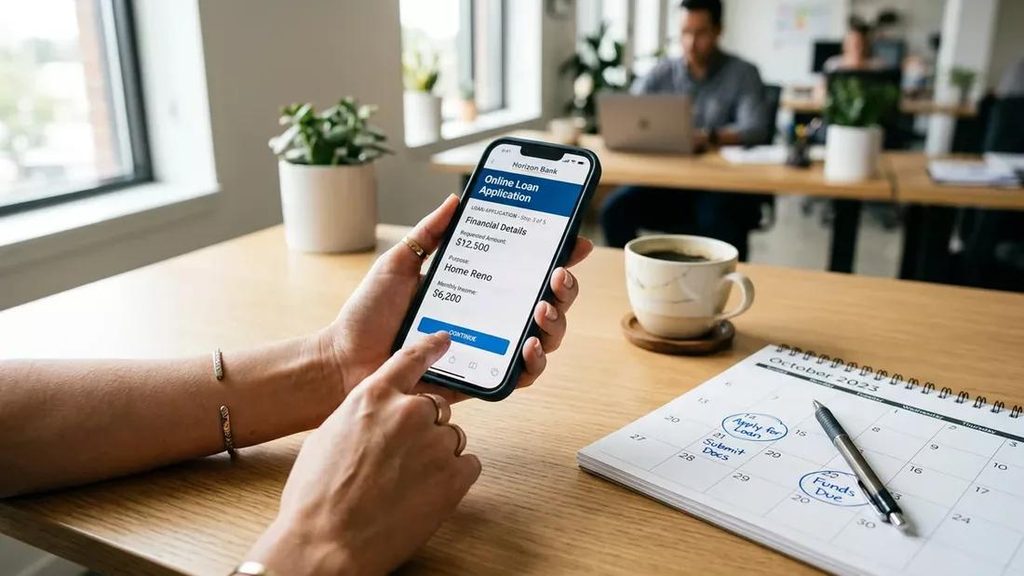
অনলাইন প্রক্রিয়াটা মোটামুটি এরকম:
- ভিডিও KYC (V-KYC): প্যান ও আধার ডেটাবেসের সাহায্যে ভিডিও কলে আপনার পরিচয় যাচাই হয়।
- অ্যাকাউন্ট অ্যাগ্রিগেটর: এই ফ্রেমওয়ার্কের মাধ্যমে আপনি নিরাপদে নিজের ব্যাংক স্টেটমেন্ট ঋণদাতার সঙ্গে শেয়ার করতে পারেন। কাগজ আপলোডের ঝামেলা অনেক কমে যায়।
- ই-সাইন (eSign): লোন অনুমোদিত হলে তথ্যপ্রযুক্তি আইন অনুযায়ী ডিজিটাল সইয়ে চুক্তি সম্পন্ন হয়।
- প্রি-অ্যাপ্রুভড অফার: আপনার ক্রেডিট প্রোফাইল ভালো হলে অনেক সময় ব্যাংক আগে থেকেই লোনের অফার পাঠায়। সেক্ষেত্রে কয়েক মিনিটের মধ্যেই সিদ্ধান্ত হয়ে স্বয়ংক্রিয়ভাবে টাকা অ্যাকাউন্টে চলে আসে।
সুবিধা অনেক, কিন্তু অনলাইনে লোন নেওয়ার সময় সতর্ক থাকাটা আরও জরুরি। সেটা নিয়ে এই লেখার শেষের দিকে আলাদা অংশ আছে। ওটা না পড়ে কোনো লোন অ্যাপে আবেদন করবেন না।
সরকারি স্কিমের লোনের আবেদন
সরকারি ক্রেডিট-লিঙ্কড স্কিমের আবেদন প্রক্রিয়া আলাদা। PMMY (মুদ্রা), PMEGP বা স্ট্যান্ড-আপ ইন্ডিয়ার মতো স্কিমে সরাসরি ব্যাংকে না গিয়ে সাধারণত জনসমর্থ (JanSamarth) পোর্টাল বা সংশ্লিষ্ট দপ্তরের অফিশিয়াল পোর্টালে আবেদন করতে হয়। যেমন PMEGP-এর জন্য kviconline.gov.in।
পোর্টালে আপনার যোগ্যতা স্বয়ংক্রিয়ভাবে যাচাই হয় এবং আবেদনটা আপনার বেছে নেওয়া ব্যাংকের নির্দিষ্ট শাখায় চলে যায়। তারপর ব্যাংক নিজস্ব ক্রেডিট পলিসি অনুযায়ী লোনটা মূল্যায়ন করে এবং সরকারি ভর্তুকি বা গ্যারান্টির আওতায় লোন বিতরণ করে।
কোথায় আবেদন করবেন: ব্যাংক, NBFC না সমবায় ব্যাংক?
সবার জন্য একই জায়গা ঠিক নয়। আপনার প্রোফাইল আর লোনের ধরন দেখে বেছে নিন:
| প্রতিষ্ঠান | কাদের জন্য ভালো | মনে রাখুন |
|---|---|---|
| বাণিজ্যিক ব্যাংক (SBI, HDFC, ICICI ইত্যাদি) | বড় অঙ্কের হোম লোন, এডুকেশন লোন, কম সুদে পার্সোনাল লোন | সবচেয়ে নির্ভরযোগ্য, তবে কাগজপত্র ও যোগ্যতার নিয়ম কড়া |
| NBFC | দ্রুত লোন দরকার, ক্রেডিট প্রোফাইল সামান্য দুর্বল, কাগজপত্রে জটিলতা আছে | সহজে লোন মেলে, কিন্তু সুদের হার ব্যাংকের চেয়ে বেশি |
| সমবায় ব্যাংক ও আঞ্চলিক গ্রামীণ ব্যাংক (RRB) | কৃষি লোন, ছোট ব্যবসায়ী, স্বনির্ভর গোষ্ঠী, গ্রামীণ ও আধা-শহর এলাকা | গ্রামীণ প্রয়োজনের জন্য সবচেয়ে কার্যকর |
লোন পাওয়ার যোগ্যতা: ব্যাংক কী কী দেখে
ব্যাংক লোন দেওয়ার আগে কিছু মাপকাঠি কড়াভাবে মিলিয়ে দেখে।
বয়স: লোন পাওয়ার ন্যূনতম বয়স সাধারণত ১৮ বছর, কিছু ক্ষেত্রে ২১। আর লোনের মেয়াদ শেষে আপনার বয়স সাধারণত ৬০ থেকে ৭০ বছরের মধ্যে থাকতে হবে। লোনের ধরনের ওপর এটা নির্ভর করে।
আয়ের স্থায়িত্ব: ব্যাংকের কাছে এটাই সবচেয়ে বড় বিষয়।
- চাকরিজীবীদের ক্ষেত্রে: বহুজাতিক সংস্থা, সরকারি বা প্রতিষ্ঠিত বেসরকারি কোম্পানিতে কর্মরতদের অগ্রাধিকার দেওয়া হয়। শহরভেদে ন্যূনতম মাসিক আয় সাধারণত ১৫,০০০ থেকে ২৫,০০০ টাকার মধ্যে চাওয়া হয়। বর্তমান চাকরিতে অন্তত এক থেকে দুই বছরের স্থায়িত্ব থাকাটা বাঞ্ছনীয়।
- ব্যবসায়ীদের ক্ষেত্রে: ব্যবসাটা সাধারণত দুই থেকে তিন বছর ধরে নিরবচ্ছিন্ন চলতে হবে। বার্ষিক টার্নওভার, অডিটেড ব্যালেন্স শিট আর ITR দিয়ে আয়ের প্রমাণ দিতে হয়।
- স্বনিযুক্ত পেশাজীবী (ডাক্তার, চার্টার্ড অ্যাকাউন্ট্যান্ট, স্থপতি ইত্যাদি): পেশাগত ডিগ্রি, প্র্যাকটিসের প্রমাণ আর আগের বছরগুলোর আয়কর রিটার্নের ভিত্তিতে লোন মেলে।
- বেকার বা নিয়মিত আয় নেই এমন ব্যক্তি: কোনো ব্যাংক প্রথাগত পার্সোনাল বা বিজনেস লোন দেয় না। তবে ব্যবসা শুরু করতে চাইলে PMEGP, মুদ্রা লোন বা রাজ্য সরকারের স্কিম (যেমন পশ্চিমবঙ্গের ভবিষ্যৎ ক্রেডিট কার্ড) দিয়ে লোন পাওয়ার সুযোগ আছে।
মহিলাদের জন্য: অনেক ক্ষেত্রে যোগ্যতার মানদণ্ড শিথিল করা হয়। স্ট্যান্ড-আপ ইন্ডিয়া প্রকল্পে প্রতিটি ব্যাংক শাখাকে অন্তত একজন মহিলাকে ১০ লক্ষ থেকে ১ কোটি টাকা পর্যন্ত লোন দিতে নির্দেশ দেওয়া হয়েছে।
ছাত্রছাত্রীদের জন্য: এডুকেশন লোনে ছাত্রের নিজের আয় লাগে না। তবে সহ-আবেদনকারী হিসেবে বাবা-মা বা আইনি অভিভাবকের আয়ের প্রমাণ ও আর্থিক সক্ষমতা বিবেচনা করা হয়।
কৃষকদের জন্য: জমির মালিকানা, ফসল উৎপাদনের রেকর্ড আর আগের কৃষি ঋণ শোধের ইতিহাস দেখা হয়।
প্রয়োজনীয় কাগজপত্র: চেকলিস্ট
লোনের আবেদন আটকে যাওয়ার সবচেয়ে সাধারণ কারণ অসম্পূর্ণ কাগজপত্র। যাওয়ার আগে নিচের তালিকা মিলিয়ে নিন।
| নথির ধরন | কী কী লাগে | কোন লোনে লাগে |
|---|---|---|
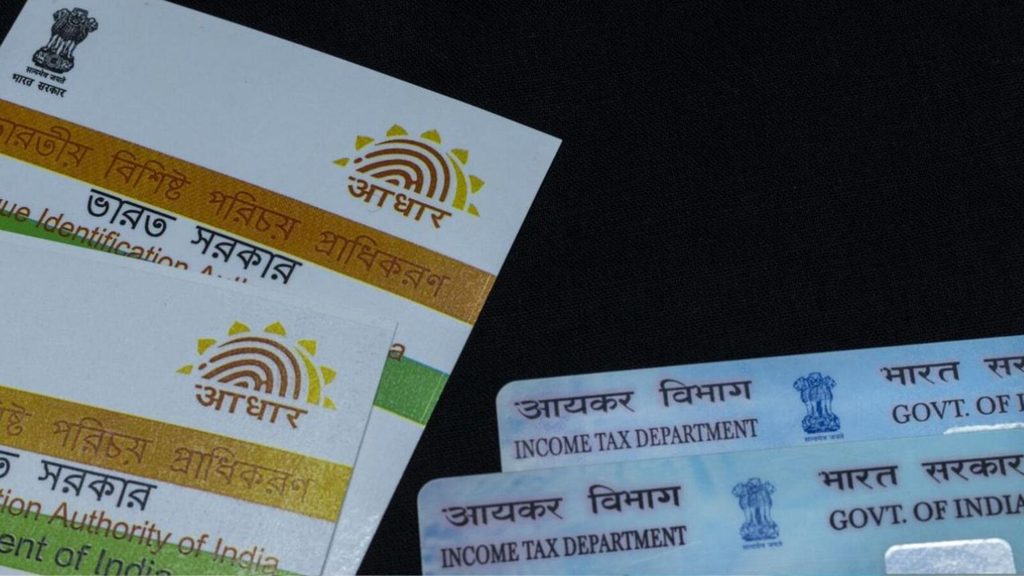
| পরিচয়ের প্রমাণ (KYC) | আধার, প্যান, পাসপোর্ট, ভোটার আইডি, ড্রাইভিং লাইসেন্স, পাসপোর্ট সাইজ ছবি | সব ধরনের লোনে বাধ্যতামূলক। প্যান কার্ড আর্থিক লেনদেনের স্বচ্ছতার জন্য অপরিহার্য |
| ঠিকানার প্রমাণ | আধার, পাসপোর্ট, ভোটার কার্ড, বিদ্যুৎ বা জলের বিল, রেন্ট অ্যাগ্রিমেন্ট | সব ধরনের লোনে (বর্তমান ও স্থায়ী ঠিকানার প্রমাণ) |
| আয়ের প্রমাণ (চাকরিজীবী) | গত ৩ থেকে ৬ মাসের স্যালারি স্লিপ, গত ৬ মাসের স্যালারি অ্যাকাউন্টের ব্যাংক স্টেটমেন্ট, ফর্ম ১৬ | পার্সোনাল, হোম ও কার লোন |
| আয়ের প্রমাণ (ব্যবসায়ী) | গত ২-৩ বছরের ITR, অডিটেড ব্যালেন্স শিট, প্রফিট অ্যান্ড লস অ্যাকাউন্ট, গত ১২ মাসের ব্যাংক স্টেটমেন্ট | বিজনেস বা MSME লোন |
| ব্যবসার প্রমাণপত্র | উদ্যোগ রেজিস্ট্রেশন (Udyam), GST সার্টিফিকেট, ট্রেড লাইসেন্স, পার্টনারশিপ ডিড | বাণিজ্যিক লোন |
| সম্পত্তির নথি | জমির দলিল, মিউটেশন বা পর্চা, হোল্ডিং ট্যাক্সের রসিদ, অনুমোদিত বিল্ডিং প্ল্যান | হোম লোন ও লোন এগেইনস্ট প্রপার্টি |
| শিক্ষাগত নথি | দশম, দ্বাদশ ও স্নাতকের মার্কশিট, ভর্তির প্রমাণপত্র, কোর্স ফি-র প্রোফর্মা | এডুকেশন লোন বা স্টুডেন্ট ক্রেডিট কার্ড |
| প্রোজেক্ট রিপোর্ট ও কোটেশন | ব্যবসার বিবরণ, প্রজেক্টেড ক্যাশ ফ্লো, মূলধন ও ওয়ার্কিং ক্যাপিটালের হিসাব, যন্ত্রপাতির কোটেশন | PMEGP, স্ট্যান্ড-আপ ইন্ডিয়া ও নতুন ব্যবসার টার্ম লোন |
একটা পরামর্শ: সব কাগজের স্ক্যান কপি একটা ফোল্ডারে রেখে দিন। অনলাইনে আবেদন করার সময় আপলোডে অনেক সুবিধা হবে। আর কাগজের নাম, জন্মতারিখ, ঠিকানা যেন সব জায়গায় একই থাকে, নইলে যাচাইয়ে আটকে যাবে।
২০২৬ সালের সরকারি লোন স্কিম
উদ্যোক্তা তৈরি, কর্মসংস্থান বাড়ানো আর প্রান্তিক মানুষের আর্থিক উন্নতির জন্য সরকার একাধিক ঋণ প্রকল্প চালায়। সবচেয়ে গুরুত্বপূর্ণ কয়েকটা নিচে দিলাম।
১. প্রধানমন্ত্রী মুদ্রা যোজনা (PMMY)
ক্ষুদ্র ও মাইক্রো উদ্যোক্তাদের জন্য সবচেয়ে জনপ্রিয় স্কিম। নন-কর্পোরেট ও নন-ফার্মিং ছোট ব্যবসাগুলো এর আওতায় জামানত ছাড়াই লোন পায়।
| ক্যাটেগরি | লোনের সীমা | কাদের জন্য |
|---|---|---|
| শিশু (Shishu) | ৫০,০০০ টাকা পর্যন্ত | একদম নতুন ছোট ব্যবসা |
| কিশোর (Kishor) | ৫০,০০১ থেকে ৫ লক্ষ টাকা | কিছুটা বড় বা চালু ব্যবসা |
| তরুণ (Tarun) | ৫ লক্ষ ১ থেকে ১০ লক্ষ টাকা | সম্প্রসারণ-ইচ্ছুক উদ্যোক্তা |
| তরুণ প্লাস (Tarun Plus) | ১০ লক্ষ থেকে ২০ লক্ষ টাকা | শুধু তাঁদের জন্য, যাঁরা আগের তরুণ লোন সফলভাবে শোধ করেছেন |
এই লোনে কোনো তৃতীয় পক্ষের গ্যারান্টি বা জামানত লাগে না। তবে লোনের টাকায় যা কেনা হবে, সেই সম্পত্তি ব্যাংকের কাছে হাইপোথিকেট থাকে।
২. প্রধানমন্ত্রী এমপ্লয়মেন্ট জেনারেশন প্রোগ্রাম (PMEGP)
নতুন মাইক্রো এন্টারপ্রাইজ চালু করার জন্য দেশের সবচেয়ে বড় মার্জিন মানি সাবসিডি স্কিম। এর আওতায় উৎপাদন ক্ষেত্রে সর্বোচ্চ ৫০ লক্ষ টাকা আর সার্ভিস বা পরিষেবা ক্ষেত্রে ২০ লক্ষ টাকা পর্যন্ত প্রজেক্ট কস্ট অনুমোদন করা হয়।
ভর্তুকির হার নির্ভর করে আপনার শ্রেণি আর অবস্থানের ওপর:
| আবেদনকারীর শ্রেণি | শহরাঞ্চলে ভর্তুকি | গ্রামাঞ্চলে ভর্তুকি | নিজস্ব অবদান |
|---|---|---|---|
| সাধারণ শ্রেণি | ১৫% | ২৫% | প্রজেক্ট কস্টের ১০% |
| বিশেষ শ্রেণি (SC, ST, OBC, মহিলা, সংখ্যালঘু, শারীরিক প্রতিবন্ধী, প্রাক্তন সেনাকর্মী) | ২৫% | ৩৫% | প্রজেক্ট কস্টের ৫% |
যেমন, গ্রামাঞ্চলে বিশেষ শ্রেণির কেউ ৫০ লক্ষ টাকার উৎপাদন প্রকল্প শুরু করলে সর্বোচ্চ ১৭.৫ লক্ষ টাকা পর্যন্ত ভর্তুকি পেতে পারেন।
যোগ্যতা ও নিয়ম:
- বয়স ১৮ বছরের বেশি হতে হবে।
- ১০ লক্ষ টাকার বেশি উৎপাদন প্রকল্প বা ৫ লক্ষ টাকার বেশি সার্ভিস প্রকল্পের জন্য ন্যূনতম অষ্টম শ্রেণি পাস হতে হবে।
- আবেদন করতে হয় অফিশিয়াল পোর্টাল kviconline.gov.in-এর মাধ্যমে।
- লোন অনুমোদনের পর পাঁচ থেকে দশ দিনের বাধ্যতামূলক EDP (Entrepreneurship Development Programme) প্রশিক্ষণ সম্পন্ন করতে হয়।
৩. পিএম স্বনিধি (PM SVANidhi)
রাস্তার হকার বা স্ট্রিট ভেন্ডরদের ওয়ার্কিং ক্যাপিটালের জন্য এই স্কিম।
- প্রথম ধাপে ১০,০০০ টাকার জামানতবিহীন লোন।
- নিয়মিত কিস্তি শোধ করলে দ্বিতীয় ধাপে ২০,০০০ টাকা, আর তৃতীয় ধাপে ৫০,০০০ টাকা পর্যন্ত লোন পাওয়ার যোগ্যতা তৈরি হয়।
- ডিজিটাল লেনদেনে ক্যাশব্যাক আছে, আর নিয়মিত শোধে ৭% সুদের ভর্তুকিও দেওয়া হয়।
৪. স্ট্যান্ড-আপ ইন্ডিয়া (Stand-Up India)
নারী এবং তফশিলি জাতি ও উপজাতি (SC/ST) সম্প্রদায়ের মধ্যে উদ্যোগপতি তৈরি করাই এর লক্ষ্য। প্রতিটি ব্যাংক শাখাকে অন্তত একজন SC/ST এবং একজন মহিলাকে নতুন গ্রিনফিল্ড প্রজেক্ট (ম্যানুফ্যাকচারিং, সার্ভিসিং বা ট্রেডিং) শুরুর জন্য ১০ লক্ষ থেকে ১ কোটি টাকা পর্যন্ত লোন দেওয়ার নির্দেশ দেওয়া হয়েছে।
৫. কিসান ক্রেডিট কার্ড (KCC)
কৃষকদের বীজ, সার ও চাষের খরচ মেটানোর জন্য সহজ শর্তে লোন। সরকারের ইন্টারেস্ট সাবভেনশন স্কিমের কারণে সময়মতো শোধ করলে কার্যকর সুদের হার নেমে আসে মাত্র ৪%-এ।
৬. স্কিল লোন (CGFSSD)
ন্যাশনাল স্কিল কোয়ালিফিকেশন ফ্রেমওয়ার্ক (NSQF) অনুমোদিত কোর্সের জন্য ৫,০০০ থেকে ৭.৫০ লক্ষ টাকা পর্যন্ত কোলাটেরাল-ফ্রি লোন পাওয়া যায়। এখানে ন্যাশনাল ক্রেডিট গ্যারান্টি ট্রাস্টি কোম্পানি (NCGTC) ব্যাংকগুলোকে গ্যারান্টি দেয়, তাই ব্যাংক সহজে লোন দিতে উৎসাহী হয়।
৭. স্টার্টআপ লোন
DPIIT অনুমোদিত স্টার্টআপগুলোর জন্য ন্যাশনাল ক্রেডিট গ্যারান্টি ট্রাস্টি কোম্পানির আওতায় গ্যারান্টি-সমর্থিত লোনের ব্যবস্থা আছে।
সুদের হার, চার্জ ও EMI
যেকোনো লোনের আসল বোঝা কতটা, সেটা নির্ভর করে সুদের হারের ওপর। ব্যাংক লোনের ধরন, আপনার ক্রেডিট ঝুঁকি আর রিজার্ভ ব্যাংকের মানদণ্ড দেখে সুদের হার ঠিক করে।
APR: লোনের আসল খরচ
শুধু সুদের হার দেখে ভুল করবেন না। APR (Annual Percentage Rate) হল লোনের প্রকৃত খরচের মাপকাঠি। ডিজিটাল লেন্ডিংয়ের নতুন নিয়মে ব্যাংককে লোন দেওয়ার আগে গ্রাহককে স্পষ্ট APR জানাতে হয়। এর মধ্যে সুদের হারের পাশাপাশি প্রসেসিং ফি, ভেরিফিকেশন চার্জ আর অন্য সব অন্তর্ভুক্ত খরচ ধরা থাকে।
অন্যান্য চার্জ
- প্রসেসিং ফি: সাধারণত লোনের অঙ্কের ১% থেকে ৩%।
- ফোরক্লোজার চার্জ: মেয়াদ শেষের আগে পুরো লোন শোধ করে দিলে ব্যাংক এই চার্জ নিতে পারে। তবে রিজার্ভ ব্যাংকের নির্দেশিকা অনুযায়ী, ফ্লোটিং রেটে নেওয়া ব্যক্তিগত লোনে (যেমন হোম লোন) কোনো ফোরক্লোজার চার্জ নেওয়া যায় না। ফিক্সড রেট পার্সোনাল বা বিজনেস লোনে ১% থেকে ৫% পর্যন্ত কাটা হতে পারে।
- লেট পেমেন্ট পেনাল্টি: নির্ধারিত তারিখে কিস্তি দিতে না পারলে এই জরিমানা বসে।
EMI-র হিসাব
EMI হিসাব হয় একটা নির্দিষ্ট সূত্রে:
E = P \times r \times \frac{(1+r)^n}{(1+r)^n - 1}এখানে E = EMI, P = আসল টাকা, r = মাসিক সুদের হার (বার্ষিক হারকে ১২ আর ১০০ দিয়ে ভাগ করলে পাবেন), n = মোট মাসের সংখ্যা।
কয়েকটা উদাহরণ দেখুন:
| লোনের পরিমাণ | সুদের হার (বার্ষিক) | মেয়াদ | আনুমানিক EMI | মোট প্রদেয় সুদ (প্রায়) |
|---|---|---|---|---|
| ₹৫০,০০০ | ১২.০% | ১ বছর (১২ মাস) | ₹৪,৪৪২ | ₹৩,৩০৪ |
| ₹১,০০,০০০ | ১০.৫% | ৩ বছর (৩৬ মাস) | ₹৩,২৫০ | ₹১৭,০০৮ |
| ₹২,০০,০০০ | ১১.০% | ৫ বছর (৬০ মাস) | ₹৪,৩৪৮ | ₹৬০,৮৯৪ |
| ₹৫,০০,০০০ | ৯.০% | ৫ বছর (৬০ মাস) | ₹১০,৩৭৯ | ₹১,২২,৭৫০ |
| ₹১০,০০,০০০ | ৮.৫% | ১০ বছর (১২০ মাস) | ₹১২,৩৯৮ | ₹৪,৮৭,৮২৬ |
মনে রাখবেন, এটা শুধু গাণিতিক হিসাবের উদাহরণ। ব্যাংকের অফার আর ফ্লোটিং রেটের পরিবর্তনের ওপর ভিত্তি করে আপনার প্রকৃত EMI আলাদা হতে পারে।
একটা জিনিস লক্ষ করুন। ১০ লক্ষ টাকার লোনে ১০ বছরে সুদই দাঁড়াচ্ছে প্রায় ৪.৮৭ লক্ষ টাকা। মেয়াদ যত লম্বা, মাসিক কিস্তি তত কম, কিন্তু মোট সুদ তত বেশি। তাই সামর্থ্য থাকলে মেয়াদ একটু ছোট রাখা বা মাঝেমধ্যে পার্ট-প্রিপেমেন্ট করা লাভজনক।
সিবিল স্কোর ও ক্রেডিট হিস্ট্রি
লোন পাওয়ার ক্ষেত্রে সিবিল স্কোর অনেকটা আপনার “আর্থিক রিপোর্ট কার্ড”-এর মতো।
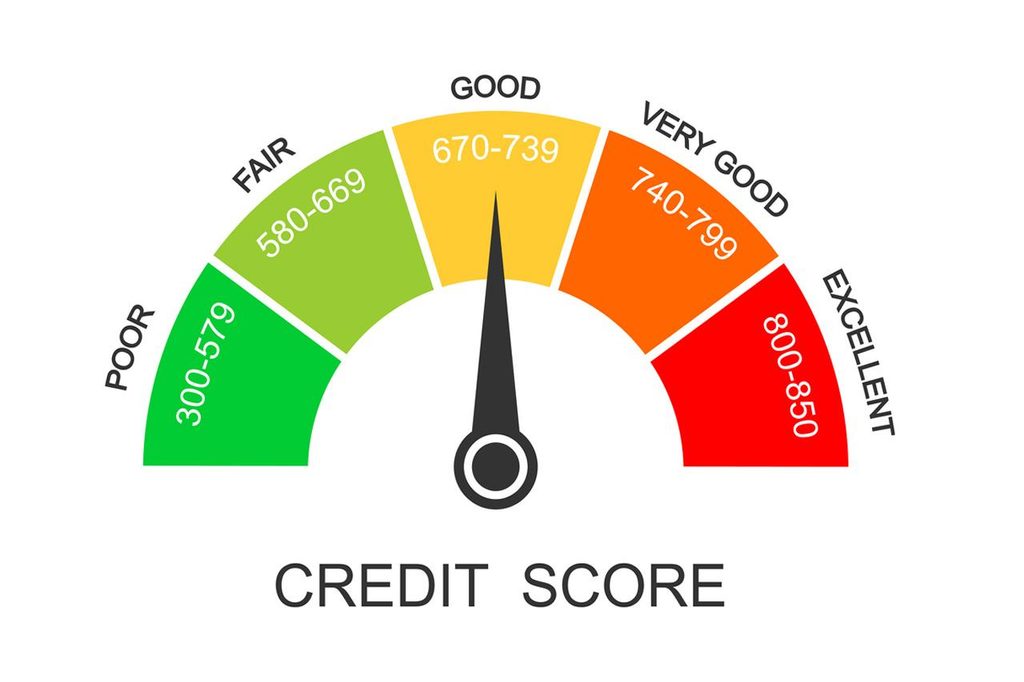
সিবিল (CIBIL) স্কোর হল ৩০০ থেকে ৯০০-এর মধ্যে একটা তিন অঙ্কের সংখ্যা। এটা আপনার অতীতের ঋণ শোধের রেকর্ড দেখায়। ট্রান্সইউনিয়ন সিবিল, এক্সপেরিয়ান, ইকুইফ্যাক্স আর ক্রিফ হাইমার্কের মতো ক্রেডিট ব্যুরো ব্যাংক ও আর্থিক প্রতিষ্ঠানের ডেটা বিশ্লেষণ করে এই স্কোর বানায়।
| স্কোর | মানে | ফল |
|---|---|---|
| ৭৫০ থেকে ৯০০ | চমৎকার | লোন পাওয়ার সম্ভাবনা সবচেয়ে বেশি, সুদও কম |
| ৭০০ থেকে ৭৪৯ | ভালো | সাধারণত লোন পাওয়া যায় |
| ৫৫০ থেকে ৬৯৯ | গড় | লোন পাওয়া কঠিন, সুদের হার বেশি |
| ৩০০ থেকে ৫৪৯ | অত্যন্ত খারাপ | বেশিরভাগ আবেদন বাতিল হয় |
স্কোর কীসের ওপর নির্ভর করে
- শোধের ইতিহাস (Payment History): সময়মতো EMI আর ক্রেডিট কার্ডের বিল দিয়েছেন কি না।
- ক্রেডিট ইউটিলাইজেশন রেশিও: আপনার ক্রেডিট কার্ডের মোট সীমার কতটা ব্যবহার করছেন।
- ক্রেডিট মিক্স: সিকিউরড ও আনসিকিউরড লোনের মিশ্রণ কেমন।
- নতুন ঋণের অনুসন্ধান: অল্প সময়ে কতবার লোন বা কার্ডের জন্য আবেদন করেছেন।
স্কোর ভালো রাখার উপায়
- সব EMI আর ক্রেডিট কার্ডের বিল নির্ধারিত তারিখের আগে মিটিয়ে দিন।
- ক্রেডিট কার্ডের লিমিটের ৩০%-এর বেশি ব্যবহার করবেন না।
- অল্প সময়ের মধ্যে একাধিক লোন বা কার্ডের আবেদন করবেন না, কারণ প্রতিটা আবেদনে একটা “হার্ড ইনকোয়ারি” জমা হয়।
- বছরে অন্তত একবার রিজার্ভ ব্যাংক অনুমোদিত ক্রেডিট ব্যুরোর ওয়েবসাইট থেকে বিনামূল্যে আপনার পূর্ণ ক্রেডিট রিপোর্ট (FFCR) দেখে নিন। কোনো ভুল তথ্য থাকলে ঠিক করার আবেদন করুন।
ক্রেডিট হিস্ট্রি না থাকলে কী করবেন
যাঁদের কখনো লোন বা ক্রেডিট কার্ড ছিল না, তাঁদের বলা হয় “নিউ টু ক্রেডিট” (NTC)। এ ক্ষেত্রে ব্যাংক বিকল্প ডেটা দেখে: আপনার মাসিক আয়, চাকরির ধরন, শিক্ষাগত যোগ্যতা, ব্যাংকের সঙ্গে সঞ্চয় অ্যাকাউন্টের সম্পর্ক ইত্যাদি। ক্রেডিট হিস্ট্রি গড়তে চাইলে ছোট অঙ্কের একটা কনজ্যুমার লোন নিন, বা ফিক্সড ডিপোজিটের বিপরীতে একটা সিকিউরড ক্রেডিট কার্ড নিয়ে নিয়মিত শোধ করুন।
বিশেষ শ্রেণির জন্য লোন
সমাজের নানা অংশের কথা মাথায় রেখে সরকার ও ব্যাংক আলাদা আলাদা লোনের ব্যবস্থা রেখেছে।
বেকার যুবক-যুবতী ও নতুন উদ্যোক্তা: পূর্ব অভিজ্ঞতা না থাকলেও PMEGP, মুদ্রা লোন বা পশ্চিমবঙ্গের ভবিষ্যৎ ক্রেডিট কার্ডের মাধ্যমে ছোট ব্যবসা শুরু করা যায়।
গৃহবধূ ও মহিলা: মহিলাদের ব্যবসার জন্য স্ট্যান্ড-আপ ইন্ডিয়া আর PMEGP-তে বিশেষ ক্যাটেগরি আছে। PMEGP-তে সর্বোচ্চ ভর্তুকি ৩৫% পর্যন্ত, আর শর্তও সহজ।
ছাত্রছাত্রী: বিদ্যা লক্ষ্মী পোর্টাল বা স্টুডেন্ট ক্রেডিট কার্ডের মাধ্যমে শিক্ষা ঋণ পাওয়া যায়।
কৃষক: কিসান ক্রেডিট কার্ড (KCC) এবং অ্যাগ্রিকালচারাল ইনফ্রাস্ট্রাকচার ফান্ড।
স্বনির্ভর গোষ্ঠীর (SHG) মহিলারা: ন্যাশনাল রুরাল লাইভলিহুড মিশন (NRLM)-এর অধীনে নিজেদের সঞ্চয়ের ভিত্তিতে ব্যাংক থেকে জামানতবিহীন লোন পান। সেই টাকা নিজেদের মধ্যে ভাগ করে তাঁরা আয়বৃদ্ধিমূলক কাজে লাগান।
অবসরপ্রাপ্ত ও পেনশনভোগী: পেনশনের অঙ্কের ওপর ভিত্তি করে ব্যাংক স্বল্পমেয়াদি “পেনশন লোন” দেয়। বয়সের ঊর্ধ্বসীমা সাধারণত ৭০ থেকে ৭৫ বছর।
প্রতিবন্ধী ব্যক্তি: ন্যাশনাল হ্যান্ডিক্যাপড ফিনান্স অ্যান্ড ডেভেলপমেন্ট কর্পোরেশন (NHFDC)-এর মাধ্যমে নামমাত্র সুদে লোন মেলে। PMEGP-তেও তাঁরা বিশেষ ভর্তুকি পান।
লোনের আবেদন বাতিল হলে কী করবেন
লোন বাতিল হলে মন খারাপ হওয়াই স্বাভাবিক। কিন্তু এর পেছনে সাধারণত নির্দিষ্ট কিছু কারণ থাকে, আর সেগুলো শুধরে নেওয়া সম্ভব।
বাতিলের সাধারণ কারণ
- কম সিবিল স্কোর বা আগের ডিফল্ট: ক্রেডিট রিপোর্টে আগের কোনো খেলাপি (Default) বা সেটেলমেন্টের উল্লেখ থাকলে ব্যাংক সাধারণত লোন বাতিল করে দেয়।
- কম আয় বা উচ্চ FOIR: FOIR (Fixed Obligation to Income Ratio) মানে আপনার আয়ের কত শতাংশ আগের লোনের কিস্তিতে চলে যাচ্ছে। আয়ের ৫০%-এর বেশি যদি আগের কিস্তিতেই যায়, তাহলে নতুন লোন দেওয়া ব্যাংকের কাছে ঝুঁকিপূর্ণ।
- সঠিক কাগজের অভাব: আয়ের স্থায়িত্ব প্রমাণ করতে না পারা, অসম্পূর্ণ ITR, বা ব্যাংক স্টেটমেন্টে বারবার চেক বাউন্স বা EMI বাউন্সের চার্জ।
- অবাস্তব প্রোজেক্ট রিপোর্ট: ব্যবসায়িক লোনে বাস্তবসম্মত আয়ের হিসাব না থাকলে বা অবাস্তব প্রোজেক্ট রিপোর্ট জমা দিলেও আবেদন বাতিল হয়।
বাতিল হলে যা করবেন (আর যা করবেন না)
- সঙ্গে সঙ্গে অন্য ব্যাংকে আবেদন করবেন না। প্রতিটা আবেদনে ক্রেডিট রিপোর্টে “হার্ড ইনকোয়ারি” বাড়ে আর স্কোর আরও কমে যায়।
- ব্যাংক থেকে রিজেকশন লেটার সংগ্রহ করে বাতিলের আসল কারণ জেনে নিন।
- অন্তত তিন থেকে ছয় মাস অপেক্ষা করে ক্রেডিট স্কোর উন্নত করুন, তারপর আবার আবেদন করুন।
- যদি মনে হয় ব্যাংক অন্যায্যভাবে বাতিল করেছে, বা ক্রেডিট ব্যুরোর ডেটায় ভুল আছে, তাহলে সংশ্লিষ্ট ব্যুরোর পোর্টালে ডিসপিউট ফাইল করতে পারেন। পাশাপাশি ব্যাংকের নোডাল অফিসারের কাছে অভিযোগও জানাতে পারেন।
ডিজিটাল লোন ও লোন অ্যাপ: কীভাবে নিরাপদ থাকবেন
ডিজিটাল লোন যত বাড়ছে, ততই বাড়ছে ভুয়া লোন অ্যাপ আর অগ্রিম ফি-র প্রতারণা (Advance Fee Fraud)। রিজার্ভ ব্যাংক ২০২৫ ও ২০২৬ সালে এ নিয়ে কড়া ডিজিটাল লেন্ডিং নির্দেশিকা জারি করেছে।
রিজার্ভ ব্যাংকের নিয়মে আপনার সুরক্ষা
- কী ফ্যাক্ট স্টেটমেন্ট (KFS): লোন চুক্তির আগেই আপনাকে এই প্রমিত নথি দিতে হবে। এতে APR, কুলিং-অফ পিরিয়ড আর পেনাল্টির হিসাব স্পষ্টভাবে লেখা থাকতে হবে।
- লেনদেন শুধু নিয়ন্ত্রিত সংস্থার মাধ্যমে: লোন বিতরণ আর কিস্তি শোধ কেবল ব্যাংক বা NBFC-র মতো নিয়ন্ত্রিত সংস্থা (RE) আর আপনার ব্যাংক অ্যাকাউন্টের মধ্যে সীমাবদ্ধ থাকতে হবে। কোনো থার্ড পার্টি অ্যাপ বা লেন্ডিং সার্ভিস প্রোভাইডারের (LSP) অ্যাকাউন্টে টাকা জমা বা ডেবিট করা সম্পূর্ণ বেআইনি।
- ডেটা সুরক্ষা: লেন্ডিং অ্যাপ আপনার কন্ট্যাক্ট লিস্ট বা গ্যালারিতে ঢুকতে পারবে না। আর সব ডেটা ভারতের ভেতরের সার্ভারে রাখতে হবে।
বৈধ অ্যাপ কীভাবে চিনবেন
অ্যাপের “About” সেকশন আর KFS দেখে নিশ্চিত হোন যে সেটা কোনো রিজার্ভ ব্যাংক অনুমোদিত ব্যাংক বা NBFC-র সঙ্গে যুক্ত কি না। রিজার্ভ ব্যাংকের CIMS পোর্টালে সব বৈধ ডিজিটাল লেন্ডিং অ্যাপের ডিরেক্টরি থাকা বাধ্যতামূলক, সেখানেও যাচাই করতে পারেন।
ফেক লোন অ্যাপ চেনার লক্ষণ
- লোন দেওয়ার আগেই অগ্রিম প্রসেসিং ফি চায়।
- অকারণে আপনার কন্ট্যাক্ট লিস্ট, গ্যালারি বা ক্যামেরার অনুমতি চায়।
- টাকা পাঠাতে বলে কোনো ব্যক্তিগত অ্যাকাউন্ট বা ইউপিআই আইডিতে।
- “মিনিটে লোন, কোনো কাগজ ছাড়া” ধরনের অবাস্তব প্রতিশ্রুতি দেয়।
প্রতারিত হলে বা হয়রানির শিকার হলে
- সাইবার ক্রাইম: অবিলম্বে স্থানীয় সাইবার ক্রাইম থানা বা cybercrime.gov.in-এ অভিযোগ জানান। অ্যাপটা ফোন থেকে আনইনস্টল করে দিন।
- ব্যাংক, NBFC বা তাদের রিকভারি এজেন্টের হয়রানি: রিজার্ভ ব্যাংক ইন্টিগ্রেটেড ওমবাডসম্যান স্কিমের আওতায় অভিযোগ করা যায়। নিয়ম অনুযায়ী প্রথমে সংশ্লিষ্ট প্রতিষ্ঠানের কাছে লিখিত অভিযোগ জানাতে হবে। ৩০ দিনের মধ্যে সমাধান না হলে বা উত্তরে সন্তুষ্ট না হলে, পরবর্তী ৯০ দিনের মধ্যে রিজার্ভ ব্যাংকের CMS পোর্টালে (cms.rbi.org.in) বিনা খরচে অভিযোগ দায়ের করা যায়।
- হেল্পলাইন: টোল-ফ্রি নম্বর ১৪৪৪৮ (14448)-এ কল করে বিভিন্ন আঞ্চলিক ভাষায় সাহায্য পাওয়া যায়।
দরকারি ব্যাংকিং শব্দের মানে
লোন নেওয়ার আগে নিচের শব্দগুলো জেনে রাখা ভালো। এগুলোর অর্থ না জানলে চুক্তি পড়ে বোঝাই কঠিন।
- লোন স্যাংশন (Loan Sanction): ব্যাংক নীতিগতভাবে একটা নির্দিষ্ট অঙ্কের লোন অনুমোদন করে লিখিত চিঠি দিলে তাকে স্যাংশন বলে। এটা চূড়ান্ত লোন নয়, শুধু বলে যে আপনি যোগ্য।
- লোন ডিসবার্সমেন্ট (Loan Disbursement): স্যাংশনের পর আইনি কাগজপত্র শেষ হলে প্রকৃত টাকা আপনার অ্যাকাউন্টে জমা হওয়া।
- কোলাটেরাল (জামানত): লোনের সুরক্ষায় ব্যাংকের কাছে বন্ধক রাখা সম্পত্তি, যেমন জমি বা সোনা।
- গ্যারান্টার (Guarantor): যিনি আইনি প্রতিশ্রুতি দেন যে মূল ঋণগ্রহীতা শোধ না করলে তিনি তা শোধ করতে বাধ্য থাকবেন।
- সহ-আবেদনকারী (Co-applicant): যিনি মূল ঋণগ্রহীতার সঙ্গে যৌথভাবে ঋণের দায় বহন করেন, যেমন হোম লোনে স্বামী-স্ত্রী।
- ক্রেডিটওয়ার্দিনেস (Creditworthiness): আপনার অতীত শোধের রেকর্ড আর বর্তমান আয়ের ভিত্তিতে ঋণ শোধ করার আর্থিক সক্ষমতা।
- ডিফল্ট (Default): নির্ধারিত সময়ে কিস্তি বা EMI শোধ করতে ব্যর্থ হওয়া।
- NPA (Non-Performing Asset): টানা ৯০ দিন বা তার বেশি সময় কিস্তি বকেয়া থাকলে ব্যাংক সেই অ্যাকাউন্টকে NPA বা অনাদায়ী ঋণ হিসেবে গণ্য করে।
- মোরাটোরিয়াম (Moratorium): লোন চলাকালীন যে সময়ে কিস্তি বা আসল শোধ করতে হয় না, যেমন এডুকেশন লোনে পড়াশোনা চলাকালীন।
- লোন টেনিওর (মেয়াদ): ঋণ শোধের জন্য চুক্তিবদ্ধ পুরো সময়কাল।
- EMI: ইকুয়েটেড মান্থলি ইন্সটলমেন্ট, প্রতি মাসে আসল ও সুদ মিশিয়ে শোধযোগ্য কিস্তি।
- APR: সুদের হার আর প্রসেসিং ফি-সহ সব আনুষঙ্গিক খরচের বার্ষিক হিসাব।
- KFS: কী ফ্যাক্ট স্টেটমেন্ট, ঋণের সব শর্ত, সুদ, APR ও ফি-র সংক্ষিপ্ত ও প্রমিত সারাংশ। রিজার্ভ ব্যাংকের নির্দেশে লোন দেওয়ার আগে এটা দেওয়া বাধ্যতামূলক।
- প্রসেসিং ফি: লোন মূল্যায়নের প্রশাসনিক কাজের জন্য ব্যাংকের এককালীন চার্জ।
- ফোরক্লোজার (Foreclosure): মেয়াদ শেষের আগে সম্পূর্ণ বকেয়া একসঙ্গে মিটিয়ে লোন অ্যাকাউন্ট চিরতরে বন্ধ করে দেওয়া।
- প্রিপেমেন্ট (Prepayment): মেয়াদের আগে মূল ঋণের একটা বড় অংশ (পার্ট পেমেন্ট) শোধ করা, যাতে EMI বা মেয়াদ কমে যায়।
পশ্চিমবঙ্গের লোন স্কিম
পশ্চিমবঙ্গের মানুষের আর্থ-সামাজিক উন্নয়ন আর কর্মসংস্থানের জন্য রাজ্য সরকারেরও বেশ কিছু জনপ্রিয় ক্রেডিট স্কিম আছে। জেলা ও ব্লক স্তরে সেগুলো ব্যাপকভাবে চালু।
১. পশ্চিমবঙ্গ স্টুডেন্ট ক্রেডিট কার্ড স্কিম (WBSCC)
উচ্চশিক্ষার প্রসারে রাজ্যের একটা বড় উদ্যোগ।
- লোনের সীমা: দশম শ্রেণি থেকে শুরু করে স্নাতক, স্নাতকোত্তর বা প্রতিযোগিতামূলক পরীক্ষার কোচিংয়ের জন্য সর্বোচ্চ ১০ লক্ষ টাকা পর্যন্ত।
- সুদ: বার্ষিক মাত্র ৪% সিম্পল ইন্টারেস্ট। অধ্যয়নকালে নিয়মিত সুদ মেটালে ১% অতিরিক্ত ছাড় মেলে, ফলে কার্যকর সুদ দাঁড়ায় ৩%।
- জামানত: কোনো জামানত লাগে না। রাজ্য সরকার নিজেই গ্যারান্টার।
- নন-ইনস্টিটিউশনাল খরচ: লোনের সর্বোচ্চ ৩০% অংশ ল্যাপটপ বা বই কেনার মতো খরচে ব্যবহার করা যায়।
- যোগ্যতা: আবেদনকারীর বয়স সর্বোচ্চ ৪০ বছর হতে হবে এবং অন্তত দশ বছর ধরে পশ্চিমবঙ্গের বাসিন্দা হতে হবে।
- আবেদন: wbscc.wb.gov.in পোর্টালে সরাসরি।
২. ভবিষ্যৎ ক্রেডিট কার্ড স্কিম (Bhabishyat Credit Card)
রাজ্যের বেকার যুবক-যুবতীদের ছোট ব্যবসা স্থাপনে সহায়তার জন্য ২০২৩ সালে শুরু হয়, আর ২০২৬ সালেও ব্যাপকভাবে চালু।
- বয়স: আঠারো থেকে পঁয়তাল্লিশ বছর।
- লোনের সীমা: সর্বোচ্চ ৫ লক্ষ টাকা।
- ভর্তুকি: প্রকল্প ব্যয়ের ১০% বা সর্বোচ্চ ২৫,০০০ টাকা পর্যন্ত মার্জিন মানি সাবসিডি রাজ্য সরকার দেয়।
- আবেদন: bhabishyat.wb.gov.in পোর্টালে।
৩. গতিধারা প্রকল্প
বেকার যুবক-যুবতীদের বাণিজ্যিক গাড়ি কেনার জন্য ব্যাংক লোনের পাশাপাশি রাজ্য সরকার সর্বোচ্চ ১ লক্ষ টাকা পর্যন্ত (বা গাড়ির দামের ৩০%) ভর্তুকি দেয়।
৪. ওয়েস্ট বেঙ্গল নিশ্চয় এসএইচজি লোন
গ্রামীণ মহিলাদের জীবিকার জন্য মাত্র ৭% সুদে ২ লক্ষ থেকে ১০ লক্ষ টাকা পর্যন্ত গ্রুপ লোন দেওয়া হয়।
৫. সংখ্যালঘু উন্নয়ন ও বিত্ত নিগম (WBMDFC)
সংখ্যালঘু সম্প্রদায়ের মানুষের জন্য মেয়াদি ঋণ (Term Loan) ও মাইক্রোফাইন্যান্স সুবিধা দেয়। আবেদন করা যায় wbmdfc.net পোর্টালের মাধ্যমে।
এই স্কিমগুলোর সুবিধা পেতে কার সঙ্গে যোগাযোগ করবেন
- গ্রামীণ এলাকার বাসিন্দারা: সরাসরি ব্লক ডেভেলপমেন্ট অফিস (BDO)।
- শহরের বাসিন্দারা: জেলা শিল্প কেন্দ্র (DIC)।
পশ্চিমবঙ্গের গ্রামীণ এলাকার বাসিন্দারা PMEGP-এর গ্রামীণ সাবসিডি রেটের (সাধারণ ২৫%, বিশেষ শ্রেণি ৩৫%) সুবিধা এবং সমবায় ব্যাংকের মাধ্যমে নানা কৃষি ও ক্ষুদ্র শিল্প ঋণও পেতে পারেন।
লোন নেওয়ার আগে নিজেকে করার ৭টা প্রশ্ন
লোন নেওয়ার আগে একটু থেমে ভেবে দেখুন:
- টাকাটা কি সত্যিই এখন দরকার, নাকি কিছুদিন অপেক্ষা করা যায়?
- কত টাকার EMI আমি আরামে দিতে পারব? (নিয়ম হিসেবে, সব লোনের কিস্তি মিলিয়ে মাসিক আয়ের অর্ধেকের বেশি যেন না হয়।)
- APR, প্রসেসিং ফি আর ফোরক্লোজার চার্জ-সহ মোট খরচ কত দাঁড়াচ্ছে?
- সুদ কি ফিক্সড, না ফ্লোটিং?
- অন্য কোনো ব্যাংক বা সরকারি স্কিমে কম সুদে একই লোন পাওয়া যায় কি না?
- KFS আর চুক্তির সব শর্ত আমি পুরোপুরি পড়ে বুঝেছি তো?
- প্রতিষ্ঠানটা কি রিজার্ভ ব্যাংক অনুমোদিত?
প্রায়শই জিজ্ঞাসিত প্রশ্ন (FAQ)
১. আধার কার্ড দিয়ে কি লোন পাওয়া যায়?
আধার কার্ড হল KYC বা পরিচয়ের প্রমাণ। শুধু আধার দেখিয়ে কোনো প্রথাগত পার্সোনাল বা বিজনেস লোন পাওয়া যায় না। এর সঙ্গে আয়ের প্রমাণ (যেমন স্যালারি স্লিপ বা ব্যাংক স্টেটমেন্ট) আর সন্তোষজনক সিবিল স্কোর থাকা আবশ্যক।
২. সিবিল স্কোর খারাপ থাকলে বা না থাকলে কি লোন পাওয়া সম্ভব?
খুব খারাপ স্কোর থাকলে আনসিকিউরড লোন (যেমন পার্সোনাল লোন) পাওয়া প্রায় অসম্ভব। তবে গোল্ড লোন বা ফিক্সড ডিপোজিটের বিপরীতে লোনের মতো সিকিউরড লোন পাওয়া সম্ভব, কারণ সেখানে স্কোরের গুরুত্ব কম। আর যাঁদের ক্রেডিট হিস্ট্রিই নেই, তাঁরা ছোট অঙ্কের কনজ্যুমার লোন বা সিকিউরড ক্রেডিট কার্ড দিয়ে শুরু করতে পারেন।
৩. PMEGP লোনে সর্বোচ্চ কত টাকা ভর্তুকি পাওয়া যায়?
গ্রামীণ এলাকার বিশেষ শ্রেণির (মহিলা, SC/ST, সংখ্যালঘু, শারীরিক প্রতিবন্ধী) আবেদনকারীরা ম্যানুফ্যাকচারিং খাতে সর্বোচ্চ ৩৫% পর্যন্ত ভর্তুকি পেতে পারেন। অর্থাৎ সর্বোচ্চ ৫০ লক্ষ টাকার প্রকল্পে ১৭.৫ লক্ষ টাকা পর্যন্ত সাবসিডি সম্ভব।
৪. কোনো ফেক লোন অ্যাপ ব্ল্যাকমেইল করলে কী করব?
অবিলম্বে স্থানীয় সাইবার ক্রাইম থানা বা cybercrime.gov.in-এ অভিযোগ জানান। অ্যাপটা ফোন থেকে আনইনস্টল করুন। অ্যাপটা যদি কোনো NBFC-র সঙ্গে যুক্ত হয় আর তারা হয়রানি করে, তাহলে রিজার্ভ ব্যাংকের CMS পোর্টাল (cms.rbi.org.in) বা ১৪৪৪৮ নম্বরে অভিযোগ করুন।
৫. পশ্চিমবঙ্গের স্টুডেন্ট ক্রেডিট কার্ডে কি ল্যাপটপ বা বই কেনা যায়?
হ্যাঁ। ডিরেক্টরেট অফ হায়ার এডুকেশনের নিয়ম অনুযায়ী, অনুমোদিত লোনের সর্বোচ্চ ৩০% অংশ নন-ইনস্টিটিউশনাল খরচে ব্যবহার করা যায়, যেমন ল্যাপটপ, বই বা প্রতিযোগিতামূলক পরীক্ষার স্টাডি মেটেরিয়াল। এই টাকা সরাসরি ছাত্রের অ্যাকাউন্টে জমা হয়।
৬. বেকার হলে কি লোন পাওয়া যায়?
প্রথাগত পার্সোনাল বা বিজনেস লোন মেলে না। কিন্তু ব্যবসা শুরু করতে চাইলে PMEGP, মুদ্রা লোন বা পশ্চিমবঙ্গের ভবিষ্যৎ ক্রেডিট কার্ডের মতো স্কিমে আবেদন করতে পারেন।
শেষ কথা
লোন কিভাবে পাওয়া যায়, তার উত্তর একটাই বাক্যে দেওয়া যায় না, কারণ আপনার প্রয়োজন, আয়, ক্রেডিট ইতিহাস আর লোনের ধরনের ওপর সবকিছু নির্ভর করে। তবে কয়েকটা কথা সবার জন্যই খাটে:
- আগে নিজের সিবিল স্কোর দেখে নিন, আর দরকার হলে স্কোরটা ঠিক করে নিন।
- কাগজপত্র আগেভাগে গুছিয়ে রাখুন, নাম-ঠিকানায় যেন গরমিল না থাকে।
- আবেদনের আগে সরকারি স্কিমগুলো একবার খতিয়ে দেখুন। কম সুদ, ভর্তুকি আর জামানতবিহীন লোনের সুযোগ সেখানেই বেশি।
- অগ্রিম ফি চাইলে বা অচেনা অ্যাপ বললে সঙ্গে সঙ্গে থেমে যান।
- লোন নিন নিজের শোধের সামর্থ্য মাথায় রেখে। ধারের টাকা কাজে লাগলে জীবন বদলায়, কিন্তু সামলাতে না পারলে দুশ্চিন্তাও বাড়ে।
আশা করি এই গাইড আপনার লোনের পথটা কিছুটা সহজ করল। কোনো নির্দিষ্ট লোন নিয়ে আরও জানতে চাইলে কমেন্টে জানান।
সতর্কতা: এই লেখার সুদের হার, ভর্তুকি, সীমা ও নিয়মগুলো সময়ের সঙ্গে বদলাতে পারে। আবেদনের আগে সংশ্লিষ্ট ব্যাংক, রিজার্ভ ব্যাংকের ওয়েবসাইট বা সরকারি পোর্টালে সর্বশেষ তথ্য মিলিয়ে নিন। এটা আর্থিক পরামর্শ নয়।